
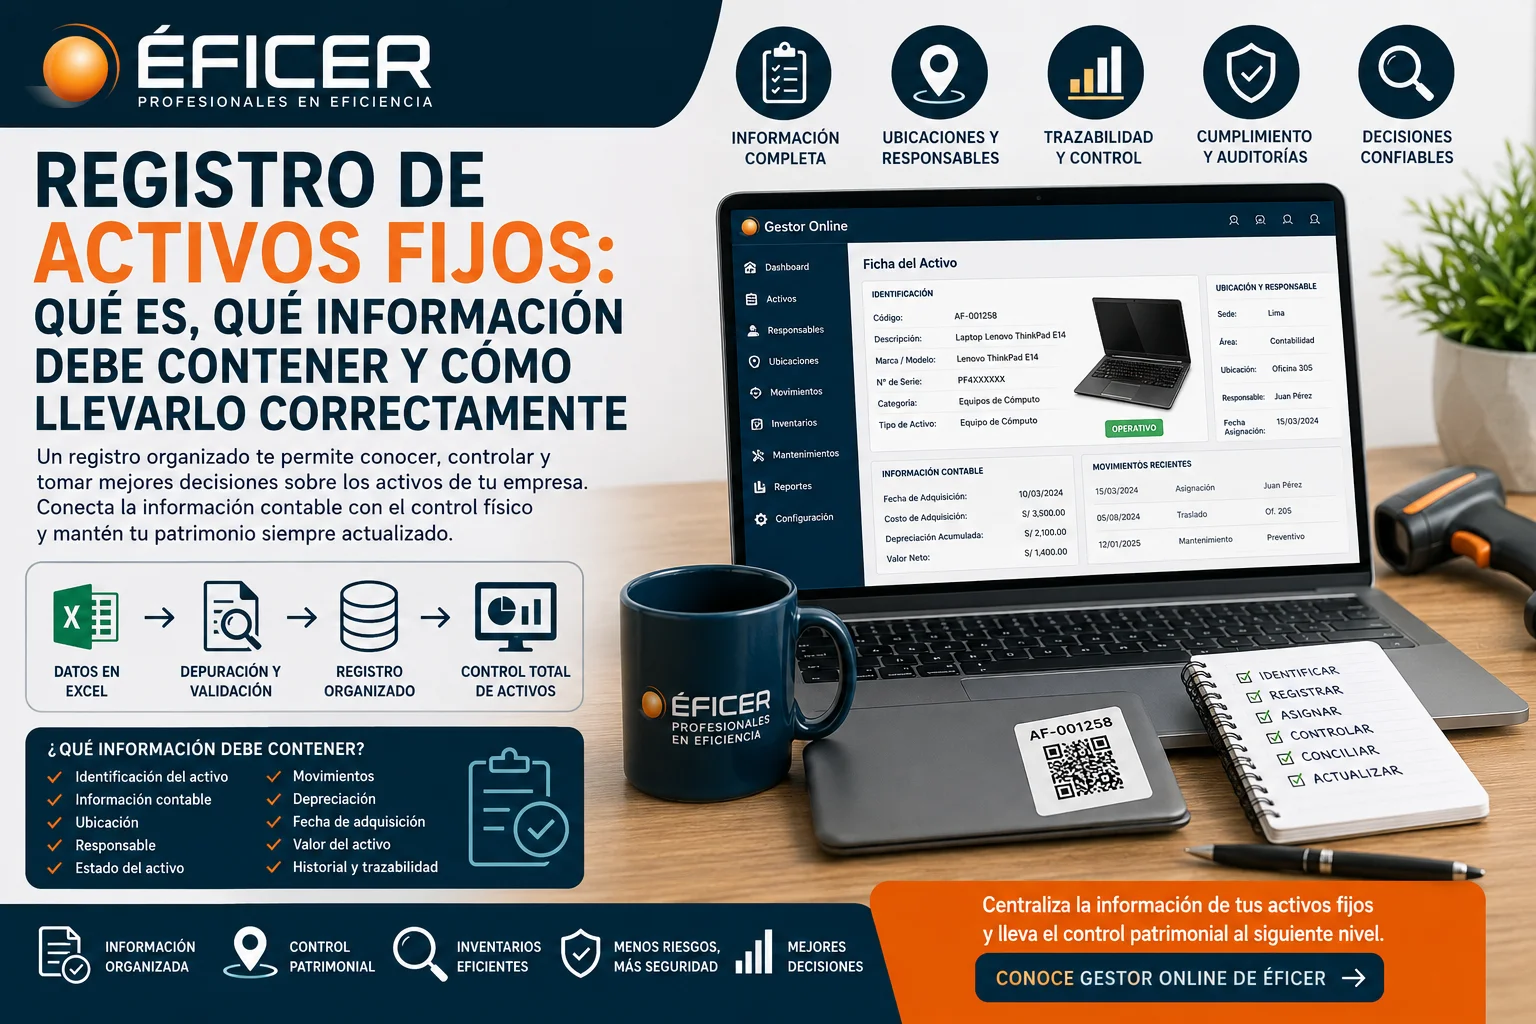
El Registro de Activos Fijos es una herramienta fundamental para mantener organizada la información relacionada con los bienes que forman parte del patrimonio de una empresa.
Sin embargo, es importante entender que registro contable y control físico no son exactamente lo mismo.
Una empresa puede tener correctamente registrado el costo y la depreciación de una computadora y, al mismo tiempo, no saber con certeza dónde está, quién la tiene o si continúa físicamente en la organización.
Por eso, una gestión adecuada de activos fijos debe buscar que la información contable y la realidad física puedan mantenerse relacionadas y actualizadas.
En este artículo explicamos qué es el Registro de Activos Fijos, qué información debe contener, cómo organizarlo y por qué un software especializado puede facilitar su gestión.
¿Qué es el Registro de Activos Fijos?
El Registro de Activos Fijos es un registro en el que se mantiene información relacionada con los activos fijos de la empresa y sus movimientos, incluyendo información vinculada con la depreciación.
En el marco de los libros y registros electrónicos, SUNAT contempla el Registro de Activos Fijos y establece estructuras específicas para su información. La estructura 7.1 corresponde al detalle de los activos fijos revaluados y no revaluados.
Esto significa que no debería entenderse simplemente como una lista de bienes.
El registro debe permitir mantener información que ayude a identificar y controlar adecuadamente cada activo.
¿Para qué sirve el Registro de Activos Fijos?
Entre sus principales objetivos podemos encontrar:
- Mantener organizada la información de los activos.
- Identificar los bienes registrados.
- Controlar las entradas y salidas de activos.
- Registrar información relacionada con la depreciación.
- Facilitar la conciliación de información.
- Sustentar información contable.
- Facilitar revisiones y auditorías.
Pero existe una diferencia muy importante.
Registrar un activo no significa necesariamente controlarlo físicamente
Supongamos que una empresa registra:
Laptop Dell – S/ 3,500 – depreciación acumulada S/ 2,100
Desde el punto de vista contable podemos conocer bastante información.
Pero todavía podríamos desconocer:
¿Dónde está actualmente?
¿Quién la tiene?
¿En qué oficina se encuentra?
¿Sigue operativa?
¿Fue trasladada?
¿Está en mantenimiento?
¿Fue devuelta?
Ahí aparece la importancia de complementar el registro con un verdadero control patrimonial.
¿Qué información debe contener?
La información exacta dependerá del registro que corresponda llevar y de las características de cada organización.
En el Registro de Activos Fijos electrónico, SUNAT contempla campos relacionados con la identificación de la operación y del activo, incluyendo el código propio del activo, además de otros datos definidos en su estructura.
Desde una perspectiva integral de gestión, resulta conveniente organizar la información en diferentes grupos.
1. Identificación del activo
El primer grupo corresponde a los datos que permiten identificar el bien.
Por ejemplo:
- Código del activo.
- Descripción.
- Marca.
- Modelo.
- Número de serie.
- Placa, cuando corresponda.
- Categoría.
- Tipo de activo.
Esto permite diferenciar un bien de otro.
Por ejemplo:
Laptop Lenovo ThinkPad E14
no identifica necesariamente una unidad específica.
En cambio:
Código: AF-001258
Marca: Lenovo
Modelo: ThinkPad E14
Serie: PF4XXXXXX
permite identificar individualmente el activo.
2. Información contable
También puede existir información relacionada con el tratamiento contable del activo.
Entre otros datos:
- Cuenta contable.
- Costo de adquisición.
- Mejoras.
- Valor del activo.
- Depreciación acumulada.
- Depreciación del ejercicio.
- Valor neto.
- Fecha de adquisición.
- Fecha de inicio de depreciación.
La estructura electrónica del Registro de Activos Fijos contempla información sobre las entradas y salidas y la depreciación correspondiente.
3. Información de ubicación
Aquí encontramos una diferencia importante entre el registro contable y el control patrimonial.
Una empresa debería poder saber no solamente qué activo posee, sino también dónde se encuentra.
Por ejemplo:
Sede: Lima
Edificio: Administrativo
Piso: 3
Área: Contabilidad
Ubicación: Oficina 305
Esto resulta especialmente importante en organizaciones con múltiples sedes.
Artículo relacionado: Control de activos en múltiples sedes: estrategias para mantener un inventario actualizado.
4. Responsable del activo
También resulta conveniente mantener asociado el activo con el responsable correspondiente cuando la naturaleza del bien lo requiera.
Por ejemplo:
Activo: Laptop Lenovo
Código: AF-001258
Responsable: Juan Pérez
Área: Finanzas
De esta manera, cuando se realiza un inventario, no solamente se verifica si existe el activo, sino también si continúa bajo la responsabilidad correspondiente.
Artículo relacionado: Responsable de activos fijos: funciones, obligaciones y mejores prácticas para una gestión patrimonial eficiente.
5. Estado del activo
El control patrimonial también debería permitir conocer la situación actual del bien.
Por ejemplo:
- Operativo.
- En mantenimiento.
- En almacén.
- Fuera de servicio.
- Disponible.
- Prestado.
- De baja.
Esto es especialmente útil para evitar que el inventario sea simplemente una fotografía histórica.
Un activo puede haber sido adquirido hace cinco años, pero su situación actual puede haber cambiado varias veces.
¿Registro de Activos Fijos y control patrimonial son lo mismo?
No exactamente.
Esta es una distinción que conviene tener muy clara.
El Registro de Activos Fijos tiene una importante función contable y tributaria.
El control patrimonial tiene un alcance operativo más amplio.
Podemos visualizarlo así:
Registro contable
Costo → depreciación → valor neto → movimientos contables
Control patrimonial
Activo → código → ubicación → responsable → estado → movimientos → inventario físico
Gestión integral
Información contable + información física + trazabilidad
Esta última visión es la que permite obtener un control mucho más completo.
¿Por qué es importante relacionar el registro con el inventario físico?
Imaginemos que una empresa tiene registrados:
1,500 activos fijos.
El registro contable puede mostrar que existen 1,500 bienes.
Pero durante un inventario físico podrían aparecer:
- Activos que no se encuentran.
- Activos en otra ubicación.
- Bienes sin responsable.
- Activos que ya no están operativos.
- Bienes que físicamente existen pero no aparecen en el registro.
Estas diferencias necesitan ser identificadas y analizadas.
Por eso, el inventario físico y la información del registro deberían poder conciliarse.
Artículo relacionado: Conciliación Patrimonial: qué es, por qué es importante y cómo realizarla correctamente.
¿Qué problemas aparecen cuando el registro se maneja solamente en Excel?
Excel puede ser útil para determinadas tareas y organizaciones.
Sin embargo, cuando el volumen de activos aumenta, aparecen dificultades.
Por ejemplo:
Información duplicada
El mismo activo puede aparecer varias veces.
Información desactualizada
El activo continúa asociado a un empleado que ya no lo tiene.
Falta de trazabilidad
No se sabe cuándo fue trasladado.
Archivos diferentes
Contabilidad tiene un Excel y patrimonio otro.
Cambios manuales
Un usuario modifica una celda y no queda necesariamente un historial claro del cambio.
Inventarios complejos
Comparar físicamente cientos o miles de registros puede convertirse en un trabajo pesado.
¿Cómo debería gestionarse un activo durante su ciclo de vida?
Una forma más eficiente consiste en acompañar al activo durante las diferentes etapas de su existencia.
Alta
↓
Identificación
↓
Asignación
↓
Uso
↓
Traslado
↓
Mantenimiento
↓
Inventario
↓
Reasignación
↓
Baja
El activo no debería convertirse en un registro estático después de su adquisición.
Debe existir información sobre los cambios importantes que experimenta durante su vida útil.
Artículo relacionado: Ciclo de vida de los activos fijos: etapas, importancia y cómo administrarlo correctamente.
¿Cómo puede ayudar un software de activos fijos?
Un software especializado puede centralizar la información y permitir relacionar diferentes dimensiones del activo.
Por ejemplo:
Activo
→ Código
→ Descripción
→ Marca y modelo
→ Serie
→ Valor
→ Depreciación
→ Responsable
→ Ubicación
→ Estado
→ Movimientos
→ Historial
Esto evita que la información quede distribuida entre múltiples archivos.
Además, facilita que diferentes procesos puedan utilizar una misma fuente de información.
Del registro al control patrimonial
Este es uno de los principales cambios que puede producir la digitalización.
En lugar de trabajar así:
Excel contable
Excel de patrimonio
Excel de inventario
documentos de entrega
listas de responsables
se puede buscar una gestión centralizada:
Un activo → una ficha → toda su información → todo su historial.
Esto permite que el responsable patrimonial pueda consultar información mucho más completa al momento de realizar un inventario o una auditoría.
¿Qué debería buscar una empresa en un software de activos fijos?
No basta con que el sistema permita registrar bienes.
Antes de elegir una solución conviene revisar si permite:
- Identificar individualmente los activos.
- Registrar responsables.
- Registrar ubicaciones.
- Controlar movimientos.
- Realizar inventarios.
- Gestionar altas y bajas.
- Registrar mantenimientos.
- Mantener trazabilidad.
- Generar reportes.
- Utilizar códigos QR o códigos de barras.
- Mantener información histórica.
Artículo relacionado: Software de Activos Fijos: características que toda empresa debería exigir.
¿Puede un software reemplazar el Registro de Activos Fijos?
Aquí hay que hacer una precisión importante.
Un software de gestión patrimonial no debería presentarse automáticamente como sustituto de las obligaciones contables o tributarias específicas.
Su función puede ser centralizar y organizar la información que necesita la organización para gestionar sus activos y, según sus características e integración, facilitar la preparación de información para otros procesos.
La estructura y obligaciones concretas del Registro de Activos Fijos deben revisarse conforme a la normativa vigente aplicable a cada contribuyente.
¿Qué errores deberían evitarse?
 Confundir registro contable con inventario físico
Tener registrado un activo no demuestra por sí solo dónde se encuentra.
No actualizar responsables
Un cambio de trabajador debería reflejarse también en el control patrimonial.
No registrar traslados
Mover un activo sin actualizar su ubicación genera inconsistencias.
No realizar inventarios
La información debe contrastarse periódicamente con la realidad física.
Mantener diferentes bases de datos
Cuantas más fuentes independientes existan, mayor es el riesgo de inconsistencias.
No conservar la trazabilidad
No basta con conocer el estado actual; también puede ser importante conocer cómo llegó el activo a esa situación.
Checklist para una buena gestión de activos fijos
Antes de considerar que la organización tiene un buen control patrimonial, conviene comprobar:
☐ Cada activo tiene una identificación.
☐ La información contable está correctamente registrada.
☐ Se conoce la ubicación del activo.
☐ Se conoce el responsable cuando corresponde.
☐ Se conoce su estado actual.
☐ Los movimientos quedan registrados.
☐ Se realizan inventarios físicos.
☐ Las diferencias son investigadas.
☐ La información patrimonial puede conciliarse con la contable.
☐ Las bajas se registran correctamente.
☐ Se conserva el historial de movimientos.
☐ Existe una fuente centralizada de información.
¿Por qué un Registro de Activos Fijos bien organizado beneficia a la empresa?
Porque permite pasar de una administración basada únicamente en cifras a una visión más completa del patrimonio.
No se trata solamente de saber:
«Tenemos 500 activos fijos.»
Sino de poder responder:
¿Cuáles son?
¿Dónde están?
¿Quién los tiene?
¿Cuánto valen?
¿Cuál es su estado?
¿Qué movimientos han tenido?
¿Cuáles fueron inventariados?
¿Cuáles presentan diferencias?
Ese es el verdadero objetivo de una gestión moderna de activos.
¿Cómo puede ayudar Gestor Online de ÉFICER?
Gestor Online de ÉFICER está orientado precisamente a centralizar la información necesaria para el control de los activos y la gestión patrimonial.
En lugar de trabajar con información dispersa, la organización puede disponer de una estructura centralizada para gestionar sus activos, responsables, ubicaciones, movimientos e inventarios.
Esto permite complementar la información contable con el control físico y operativo del patrimonio.
Y esa diferencia es importante:
No se trata solamente de saber cuánto vale un activo. Se trata de saber dónde está, quién lo tiene y qué ha ocurrido con él durante su vida útil.
Conclusión
El Registro de Activos Fijos constituye una pieza importante dentro de la gestión de los bienes de una empresa.
Pero una organización que busca tener un verdadero control patrimonial debe ir más allá del registro contable.
La gestión completa requiere relacionar:
Información contable
Identificación física
Ubicación
Responsable
Estado
Movimientos
Inventarios
Trazabilidad
Cuando estos elementos están conectados, la empresa obtiene una visión mucho más confiable de su patrimonio y puede detectar con mayor facilidad inconsistencias, pérdidas, activos sin uso o información desactualizada.
Gestor Online de ÉFICER puede convertirse en el punto central para gestionar esta información y llevar el control patrimonial desde el registro inicial hasta los inventarios y movimientos que ocurren durante la vida útil de cada activo.
