
Cuando una empresa comienza a ordenar la gestión de sus activos suele encontrarse con varios términos que parecen significar lo mismo:
inventario de activos fijos, inventario patrimonial, control patrimonial, registro de activos fijos y gestión de activos.
Aunque están relacionados, no significan exactamente lo mismo.
Una empresa puede realizar un inventario físico y aun así tener problemas de control patrimonial. También puede tener correctamente registrados sus activos y no saber con certeza dónde se encuentran.
Comprender la diferencia permite diseñar mejores procedimientos y elegir herramientas adecuadas para mantener la información actualizada.
¿Qué es un inventario de activos fijos?
El inventario de activos fijos es el proceso mediante el cual una organización identifica y verifica físicamente los bienes que tiene.
Por ejemplo:
- Computadoras.
- Laptops.
- Escritorios.
- Vehículos.
- Maquinaria.
- Equipos.
- Mobiliario.
- Herramientas.
- Equipos especializados.
Durante un inventario se puede verificar si el bien:
- Existe físicamente.
- Coincide con el registro.
- Se encuentra en la ubicación registrada.
- Está bajo el responsable indicado.
- Mantiene sus características.
- Se encuentra operativo.
Por tanto, el inventario es fundamentalmente un proceso de verificación de la realidad física.
¿Qué es el control patrimonial?
El control patrimonial tiene un alcance más amplio.
No se limita a comprobar que un bien existe.
Busca mantener bajo control la información y los movimientos relacionados con los bienes durante su permanencia en la organización.
Puede incluir:
Registro → identificación → asignación → ubicación → traslado → inventario → mantenimiento → reasignación → baja
Por eso podemos decir que:
El inventario es una parte del control patrimonial.
No son conceptos equivalentes.
Una forma sencilla de entender la diferencia
Imaginemos que una empresa tiene una laptop con código:
AF-002581
Durante el inventario encontramos físicamente la laptop.
Eso responde una pregunta:
¿El activo existe?
Pero todavía necesitamos saber:
- ¿Quién es responsable?
- ¿Dónde debería estar?
- ¿Dónde fue encontrada?
- ¿Cuándo fue asignada?
- ¿Ha sido trasladada?
- ¿Está operativa?
- ¿Ha tenido mantenimiento?
- ¿Cuánto vale?
- ¿Cuál es su depreciación?
- ¿Qué movimientos ha tenido?
Todas esas preguntas pertenecen a una gestión más amplia.
Eso es control patrimonial.
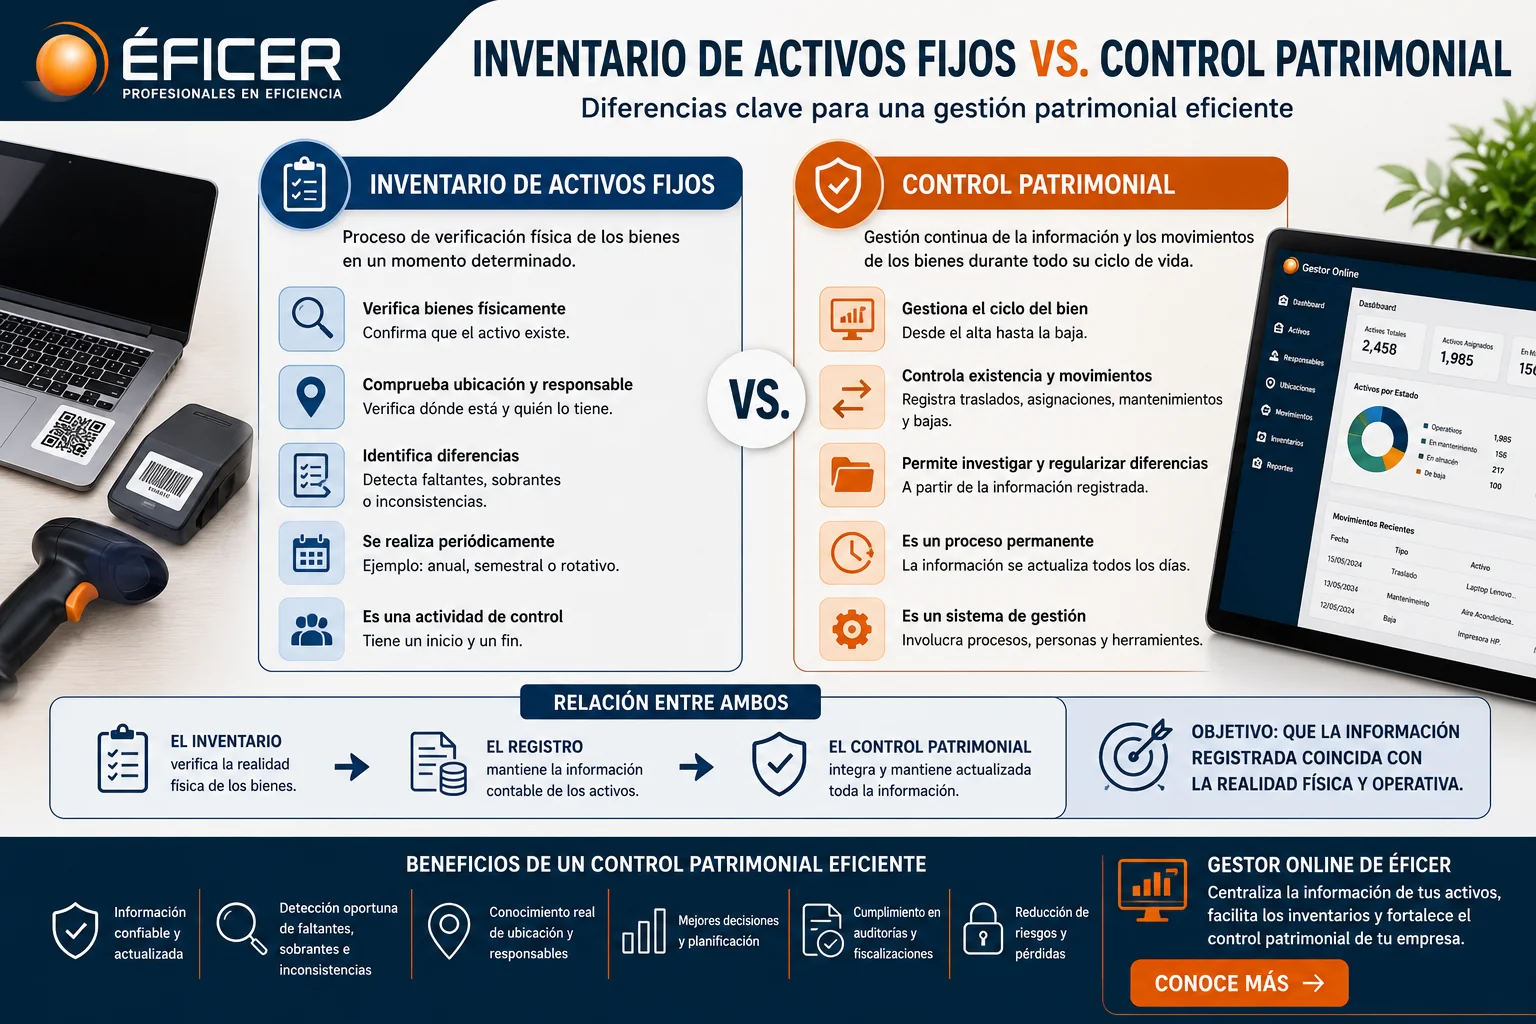
Inventario de activos fijos vs. control patrimonial
| Inventario de activos fijos | Control patrimonial |
|---|---|
| Verifica bienes físicamente | Gestiona el ciclo del bien |
| Comprueba existencia | Controla existencia y movimientos |
| Identifica diferencias | Permite investigar y regularizar diferencias |
| Verifica ubicación | Mantiene historial de ubicaciones |
| Verifica responsables | Gestiona asignaciones |
| Se realiza periódicamente | Es un proceso permanente |
| Es una actividad de control | Es un sistema de gestión |
La diferencia fundamental es que el inventario es una actividad, mientras que el control patrimonial comprende un conjunto más amplio de procesos.
¿Qué relación existe entre inventario y registro de activos fijos?
Aquí aparece otro concepto importante.
El Registro de Activos Fijos contiene información relacionada con los activos desde una perspectiva principalmente contable y tributaria, según corresponda.
El inventario, en cambio, permite comprobar la existencia física de esos bienes.
Por eso deberían existir mecanismos para comparar ambas realidades.
Registro
«La empresa tiene registrado el activo AF-002581.»
Inventario
«El activo AF-002581 fue localizado físicamente.»
Control patrimonial
«El activo AF-002581 está asignado a determinada persona, ubicado en determinada área y sus movimientos están registrados.»
Cuando las tres dimensiones están relacionadas, la organización obtiene una visión mucho más completa.
¿Qué ocurre cuando solo se hace inventario?
Supongamos que una empresa realiza un inventario anual.
Encuentra todos sus activos y actualiza una hoja Excel.
El problema es que tres meses después:
- Se trasladan 50 activos.
- Se cambian 20 responsables.
- 10 equipos entran a mantenimiento.
- Se compran 30 nuevos activos.
- Se dan de baja 5 bienes.
El inventario realizado tres meses atrás ya no refleja completamente la realidad.
Por eso:
Un inventario no reemplaza el control patrimonial.
El inventario verifica.
El control patrimonial mantiene actualizada la información durante todo el ciclo de vida del activo.
¿Qué ocurre cuando solo se lleva un registro?
Puede ocurrir exactamente lo contrario.
La empresa tiene una excelente base de datos:
Código + descripción + valor + depreciación
pero nadie verifica físicamente los bienes.
Con el tiempo pueden aparecer:
- Activos faltantes.
- Activos sobrantes.
- Bienes trasladados.
- Responsables incorrectos.
- Equipos fuera de servicio.
- Bienes que ya no existen físicamente.
Por eso tampoco basta con registrar.
La información debe contrastarse con la realidad.
El verdadero objetivo: que ambas realidades coincidan
Una gestión patrimonial eficiente busca que exista coherencia entre:
Lo registrado
Qué debería existir.
Lo físico
Qué realmente existe.
Lo operativo
Dónde está, quién lo tiene y qué estado presenta.
Cuando estas tres dimensiones coinciden, la información patrimonial se vuelve mucho más confiable.
¿Qué diferencias pueden encontrarse durante un inventario?
Durante la verificación física pueden aparecer diferentes situaciones.
Bien faltante
El activo aparece en el registro, pero no es localizado físicamente.
Bien sobrante
El activo existe físicamente, pero no aparece en el registro correspondiente.
Bien trasladado
El activo existe, pero se encuentra en una ubicación diferente.
Cambio de responsable
El activo continúa existiendo, pero está bajo responsabilidad de otra persona.
Diferencia de características
El registro indica determinadas características, pero el activo encontrado presenta otras.
Activo fuera de servicio
El bien existe, pero ya no se encuentra operativo.
Estas diferencias deben investigarse y regularizarse según los procedimientos de cada organización.
Artículo relacionado: Bienes Faltantes y Bienes Sobrantes en el Inventario Patrimonial: cómo identificarlos, regularizarlos y prevenirlos.
¿Cada cuánto debe realizarse un inventario?
No existe una frecuencia universal que pueda aplicarse de la misma manera a todas las organizaciones.
Depende, entre otros factores, de:
- Cantidad de activos.
- Número de sedes.
- Movilidad de los bienes.
- Riesgo de pérdida.
- Tipo de activos.
- Nivel de control requerido.
Una empresa con miles de laptops distribuidas entre trabajadores puede necesitar controles diferentes a una empresa cuyos activos permanecen en instalaciones industriales.
Por eso puede ser conveniente combinar:
Inventario general + inventarios rotativos + controles por movimiento.
Artículo relacionado: Inventario rotativo de activos fijos: cómo mantener el control patrimonial durante todo el año.
¿Cómo ayuda un código QR durante el inventario?
La identificación individual facilita enormemente la verificación.
Un activo identificado mediante un código QR puede ser localizado y asociado con su información correspondiente.
El proceso puede ser:
Escanear → identificar → verificar → comparar → confirmar → actualizar
Esto permite reducir errores de digitación y agilizar la toma de inventario.
Pero el código QR por sí solo no constituye un sistema de control.
El verdadero valor aparece cuando está relacionado con una base de datos actualizada y con los procesos patrimoniales.
Artículo relacionado: Código QR o código de barras para activos fijos: ¿cuál es la mejor opción?
¿Se puede controlar todo esto con Excel?
Sí, especialmente cuando la cantidad de activos es pequeña y los procesos son sencillos.
El problema aparece cuando aumenta la complejidad.
Por ejemplo:
5,000 activos
4 sedes
300 responsables
movimientos diarios
inventarios periódicos
mantenimiento
altas y bajas
En ese escenario, mantener diferentes archivos y actualizar información manualmente puede convertirse en una fuente importante de errores.
¿Qué debería hacer un software de control patrimonial?
Un sistema especializado debería permitir conectar diferentes elementos.
Por ejemplo:
Activo
→ Código
→ Características
→ Valor
→ Responsable
→ Ubicación
→ Estado
→ Movimientos
→ Inventarios
→ Historial
Esto permite que el inventario deje de ser una actividad aislada y pase a formar parte de un sistema permanente de control.
Inventario físico y control patrimonial: una relación permanente
Podemos resumirlo de esta manera:
Registro
Indica qué información tenemos sobre el activo.
Inventario
Comprueba qué existe físicamente.
Control patrimonial
Gestiona qué ocurre con el activo durante su vida útil.
Software
Permite centralizar y relacionar toda esa información.
Esta última conexión es especialmente importante cuando la organización tiene muchos bienes, varias sedes o una elevada cantidad de movimientos.
¿Cómo puede ayudar Gestor Online de ÉFICER?
Cuando una organización administra sus activos en diferentes archivos, mantener sincronizadas todas las modificaciones puede convertirse en una tarea complicada.
Gestor Online de ÉFICER permite centralizar información relacionada con activos, responsables, ubicaciones, movimientos e inventarios.
De esta manera, el inventario puede integrarse dentro de una gestión patrimonial más amplia.
El objetivo no es solamente realizar un inventario una vez al año.
Es conseguir que la organización pueda responder en cualquier momento:
¿Qué activos tenemos?
¿Dónde están?
¿Quién los tiene?
¿Cuál es su estado?
¿Qué movimientos han tenido?
¿Cuáles fueron verificados físicamente?
Ese es el verdadero valor de pasar de un simple inventario a una gestión patrimonial organizada.
Checklist: ¿tu empresa tiene realmente control patrimonial?
Responde estas preguntas:
☐ ¿Cada activo tiene un código único?
☐ ¿Puedes conocer su ubicación actual?
☐ ¿Puedes saber quién es responsable del bien?
☐ ¿Puedes conocer su estado?
☐ ¿Registras sus traslados?
☐ ¿Realizas inventarios físicos?
☐ ¿Puedes identificar bienes faltantes?
☐ ¿Puedes identificar bienes sobrantes?
☐ ¿Conservas el historial de movimientos?
☐ ¿Puedes relacionar el inventario con la información contable?
☐ ¿La información se encuentra centralizada?
Si varias respuestas son no, probablemente tu organización no necesita simplemente «hacer otro inventario».
Necesita fortalecer su sistema de control patrimonial.
Conclusión
Inventario de activos fijos y control patrimonial están estrechamente relacionados, pero no son lo mismo.
El inventario verifica físicamente los bienes.
El registro mantiene información sobre ellos.
Y el control patrimonial administra los bienes y sus movimientos durante todo su ciclo de vida.
La combinación de estos elementos permite construir una gestión mucho más confiable.
Por eso, una organización que quiere mejorar realmente su gestión patrimonial no debería preguntarse solamente:
«¿Cuándo hacemos el próximo inventario?»
También debería preguntarse:
«¿Qué estamos haciendo para que la información siga siendo correcta después del inventario?»
Ahí comienza una verdadera gestión de activos.
